Factoring mit E-Rechnung: Was sich prüfen, finanzieren und planen lässt
Wo der Abtretungsvermerk in XRechnung und ZUGFeRD steht, was die Empfängerprüfung für Factorkonten ändert, wie Factoring-Institute Betrug erkennen, DSO richtig messen und ihren Kunden Liquiditätsplanung und Skontosteuerung anbieten können.
Von Stefan Grimm, Gründer der Finbc GmbH und von rechnungsapi.de — seit 2014 im Forderungsmanagement für Factoring-Institute tätig.
Ein Rekordmarkt mit einem alten Datenmodell
Factoring war in Deutschland noch nie so groß. Die Mitglieder des Deutschen Factoring-Verbands haben 2025 Forderungen über 423,5 Mrd. € angekauft, 6,2 % mehr als im Vorjahr. Die Factoringquote ist auf 9,5 % gestiegen, rund 112.000 Unternehmen nutzen das Instrument. Im ersten Halbjahr 2026 hat der Markt mit 212,6 Mrd. € das Vorjahresniveau gehalten, die Zahl der Kunden ist auf rund 115.000 gewachsen.
Der Bedarf ist erklärbar. Deutsche Unternehmen warten laut Allianz Trade im Schnitt 55 Tage auf ihr Geld, 2,8 Tage länger als im Vorjahr. Der gesamte Cash Collection Cycle liegt bei 79 Tagen, 16 Tage über dem westeuropäischen Durchschnitt, und Creditreform misst für das erste Halbjahr 2026 ein durchschnittliches Zahlungsziel von 32,21 Tagen, den höchsten Wert seit 2019.
Während der Markt wächst, ist das Datenmodell dahinter erstaunlich alt geblieben. Ein Factor bekommt eine Offene-Posten-Liste als Tabelle und Rechnungskopien als PDF. Die Veritätsprüfung heißt in der Praxis: Menschen lesen Bilder von Rechnungen, meist in Stichproben. Wir kennen beide Seiten dieses Prozesses — die Finbc GmbH ist 2018 im Factoring gegründet worden und wir haben über Jahre Rechnungswesen und Forderungsmanagement für Factoring-Institute betrieben.
Was sich ändert: Aus der Kopie wird ein Datensatz
Seit 2025 muss jedes inländische Unternehmen E-Rechnungen empfangen können, ab 2027 und 2028 greift die Ausstellungspflicht. Eine E-Rechnung nach EN 16931 ist kein Dokument mit Text darauf, sondern ein Satz definierter Felder. Für einen Factor bedeutet das: Die Fragen, die bisher jemand am Bildschirm beantwortet hat, haben jetzt eine feste Stelle im Datensatz.
| Frage des Factors | Bisher | Mit E-Rechnung |
|---|---|---|
| Gibt es diese Rechnung genau einmal? | Nummer auf der PDF lesen, Liste abgleichen | Rechnungsnummer (BT-1), Verkäufer und Betrag als eindeutiger Schlüssel |
| Wurde tatsächlich geliefert? | Lieferschein anfordern | Tatsächliches Lieferdatum (BT-72), Lieferscheinreferenz (BT-16) |
| Hat der Debitor das bestellt? | Beim Kunden nachfragen | Bestellreferenz (BT-13) |
| Wann ist die Forderung fällig? | Zahlungsbedingung im Fließtext lesen | Fälligkeitsdatum (BT-9), Zahlungsbedingungen (BT-20) |
| An wen muss gezahlt werden? | Abtretungsvermerk im Fußtext | Zahlungsempfänger (BG-10, Name BT-59), Konto (BT-84) |
| Ist das eine Rechnung oder eine Gutschrift? | Betreff lesen | Rechnungsart-Code (BT-3): 380 Rechnung, 381 Gutschrift, 384 korrigierte Rechnung |
Besonders die fünfte Zeile ist für das offene Factoring wichtig. Die Norm sieht einen vom Verkäufer abweichenden Zahlungsempfänger ausdrücklich vor, die Factur-X-Spezifikation nennt dafür einen Factoring-Dienstleister als Beispiel. Ist der Zahlungsempfänger ein anderer als der Verkäufer, muss sein Name im Datensatz stehen. Der Abtretungsvermerk ist damit nicht mehr nur ein Satz im Kleingedruckten, sondern maschinenlesbar. Die Softwarehäuser ziehen nach: DATEV bietet in der Fakturierung eine eigene Einstellung für den Abtretungsvermerk in E-Rechnungen mit Factoring.
Abtretungsvermerk, Zahlungskonto, Empfängerprüfung: Wo die Abtretung im Datensatz steht
Im offenen Factoring muss der Debitor zweierlei wissen: dass die Forderung abgetreten ist, und auf welches Konto er schuldbefreiend zahlt. Auf der Papierrechnung stand beides im Fußtext. In der E-Rechnung gibt es dafür feste Orte.
| Inhalt | Feld | ZUGFeRD / Factur-X / XRechnung (CII) | XRechnung (UBL) |
|---|---|---|---|
| Zahlungsempfänger = Factor | BG-10, Name BT-59 | ram:ApplicableHeaderTradeSettlement/ram:PayeeTradeParty/ram:Name | cac:PayeeParty/cac:PartyName/cbc:Name |
| IBAN des Factors | BT-84 | ram:SpecifiedTradeSettlementPaymentMeans/ram:PayeePartyCreditorFinancialAccount/ram:IBANID | cac:PaymentMeans/cac:PayeeFinancialAccount/cbc:ID |
| Kontoinhaber | BT-85 | …/ram:PayeePartyCreditorFinancialAccount/ram:AccountName | cac:PayeeFinancialAccount/cbc:Name |
| Abtretungsvermerk als Text | BT-22 (Thema BT-21) | rsm:ExchangedDocument/ram:IncludedNote/ram:Content | cbc:Note |
| Verwendungszweck | BT-83 | ram:ApplicableHeaderTradeSettlement/ram:PaymentReference | cac:PaymentMeans/cbc:PaymentID |
Einen eigenen Feldtyp „Abtretungsvermerk" kennt EN 16931 nicht. Die Factur-X-Spezifikation nennt für die Rechnungsnotiz BT-22 aber ausdrücklich den Abtretungshinweis bei factorisierten Rechnungen als Anwendungsfall. Welcher Themencode in BT-21 gesetzt wird, sollten Factor und Kunde einheitlich festlegen, damit die Debitoren den Vermerk zuverlässig auslesen können.
Drei Fehler, die wir in der Praxis sehen:
Der Vermerk steht nur im PDF.
Bei ZUGFeRD ist der XML-Teil maßgeblich, und die Kreditorenbuchhaltung des Debitors verarbeitet zunehmend nur noch diesen. Steht der Abtretungshinweis ausschließlich im sichtbaren PDF, erreicht er den Menschen, der ihn lesen müsste, womöglich nie. Nach § 407 BGB wird ein Schuldner, der in Unkenntnis der Abtretung an den ursprünglichen Gläubiger zahlt, von seiner Schuld befreit. Mit dem Vermerk in BT-22 stellt sich diese Frage nicht.
Zwei Konten in einer Rechnung.
Die Norm erlaubt mehrere Zahlungsverbindungen (BG-16 ist mehrfach zulässig). Führt das ERP neben dem Factorkonto weiterhin das eigene Geschäftskonto mit, hat der Debitor die Wahl — und zahlt im Zweifel auf das Konto, das in seinen Stammdaten schon steht. Im offenen Factoring gehört genau ein Konto in die Rechnung.
Verkäufer als Zahlungsempfänger, IBAN vom Factor.
Seit dem 9. Oktober 2025 müssen alle Kreditinstitute im Euroraum vor einer Überweisung prüfen, ob Empfängername und IBAN zusammenpassen (Verordnung (EU) 2024/886). Passt der Name nicht, erhält der Zahler eine Warnung. Im offenen Factoring muss der Name des Factors in BT-59 und BT-85 stehen.
Und im stillen Factoring?
Im stillen Factoring erfährt der Debitor nichts von der Abtretung. In der E-Rechnung bleibt der Verkäufer der einzige Beteiligte, BG-10 entfällt, und der Debitor zahlt mit befreiender Wirkung an den Verkäufer. Technisch lässt der Datensatz auch eine Factor-IBAN mit dem Verkäufer als Empfänger zu — aber genau hier greift die Empfängerprüfung. Liegt das Konto beim Factor und lautet auf den Factor, meldet die Bank des Debitors eine Abweichung. Im Fall einer geringen Abweichung zeigt sie sogar den tatsächlichen Kontoinhaber an. Das stille Factoring ist dann nicht mehr still. Tragfähig bleiben zwei Modelle: ein Konto, das auf den Namen des Verkäufers lautet und vertraglich dem Factor zugeordnet ist, oder die Zahlung auf das normale Geschäftskonto mit Weiterleitung an den Factor.
Welche Positionen sich verbessern
Auf der Seite des Factors
Veritätsprüfung vollständig statt in Stichproben. Wenn Lieferdatum, Bestellreferenz und Lieferscheinbezug als Felder vorliegen, lässt sich jede angekaufte Forderung automatisch auf Plausibilität prüfen. Menschen schauen nur noch auf die Fälle, die eine Regel verletzen.
Dilution wird messbar. Gutschriften und korrigierte Rechnungen haben eigene Typcodes und verweisen auf die Rechnung, die sie korrigieren. Die Verwässerungsquote lässt sich damit je Kunde, je Debitor und je Zeitraum berechnen, statt sie aus Erfahrungswerten zu schätzen.
Storno-Ketten statt Leichen in der OP-Liste. In der E-Rechnung verweist jede Gutschrift und jede korrigierte Rechnung über die Vorgängerreferenz (BG-3, BT-25) auf die Ursprungsrechnung. Aus drei unverbundenen Zeilen wird eine nachvollziehbare Kette.
Sicherheitseinbehalt nach gemessenem Risiko. Wer die tatsächliche Dilution kennt, kann den Einbehalt je Kunde danach ausrichten statt nach einer Pauschale. Für den Kunden heißt das: Bei sauberer Rechnungsqualität wird ein größerer Teil der Forderung sofort ausgezahlt.
Debitorenlimits aus echtem Zahlungsverhalten. Wer für jede Rechnung Ausstellungsdatum, Fälligkeit und tatsächlichen Zahlungseingang kennt, sieht das Zahlungsverhalten jedes Debitors — nicht als Auskunftei-Wert, sondern aus dem eigenen Bestand.
Konzentrationsrisiken in Echtzeit. Welcher Anteil des Bestands hängt an welchem Debitor, welcher Branche, welcher Region — das ist aus strukturierten Daten eine Abfrage, keine Monatsauswertung.
Auf der Seite des Unternehmens
Beim Factoring-Nutzer wirken dieselben Daten auf die Bilanzpositionen, die die Finanzierung bestimmen. Forderungen aus Lieferungen und Leistungen enthalten weniger strittige Posten, wenn Rechnungen vor dem Versand gegen die Norm geprüft werden. Liquide Mittel werden planbar, wenn Zahlungseingänge je Debitor vorhersagbar sind.
Fehler und Betrug: Was sichtbar wird — und was nicht
Das Kernrisiko im Factoring ist nicht der Debitor, der nicht zahlen kann, sondern die Forderung, die es gar nicht gibt. Fachleute unterscheiden dabei vor allem drei Muster: frei erfundene Rechnungen, Vorfakturierung und Doppelfinanzierung, bei der dieselbe Forderung an mehrere Finanzierer verkauft wird.
Strukturierte Rechnungsdaten machen mehrere dieser Muster prüfbar:
Dubletten. Rechnungsnummer, Verkäufer, Debitor und Betrag ergeben einen Schlüssel, der innerhalb des eigenen Bestands jede Mehrfacheinreichung sofort zeigt — auch wenn die PDF neu erzeugt wurde und anders aussieht.
Vorfakturierung. Liegt das Rechnungsdatum vor dem Lieferdatum, fehlt das Lieferdatum ganz oder weicht der Lieferscheinbezug vom Muster des Kunden ab, ist das ein prüfbares Signal. Bisher stand diese Information bestenfalls irgendwo im Text.
Abweichungen zwischen PDF und XML. Bei ZUGFeRD ist der XML-Teil rechtlich maßgeblich, nicht das sichtbare PDF. Stimmen beide nicht überein, ist das entweder ein Fehler im Vorsystem oder eine Manipulation. Diesen Abgleich automatisch zu machen, war eine der ersten Anforderungen, die wir für eine Wirtschaftsprüfungs- und Steuerkanzlei umgesetzt haben.
Bankverbindung. Die IBAN steht in einem festen Feld und lässt sich gegen die Stammdaten prüfen. Ein Kontowechsel ohne vorherige Ankündigung ist eines der klassischen Warnsignale im Rechnungsbetrug.
Muster im Bestand. Sprünge in Rechnungsnummernkreisen, auffällig runde Beträge, Positionen ohne Mengen und Einheiten, ungewöhnliche Häufungen zum Monatsende: Auf Feldebene lassen sich solche Auffälligkeiten maschinell erkennen.
Die Grenze, die man kennen muss
Eine gültige E-Rechnung ist nicht unbedingt eine echte Forderung. Die Validierung gegen EN 16931 prüft Struktur, Pflichtangaben und Rechenlogik — nicht, ob die Ware jemals das Lager verlassen hat. Auch die Doppelfinanzierung zwischen zwei Instituten bleibt für jedes einzelne unsichtbar, solange niemand den Bestand des anderen sieht. Die E-Rechnung macht Betrug nicht unmöglich — sie macht ihn teurer, weil die einfachen Varianten automatisch auffallen.
Vorvalidierung: eine neue Dienstleistung für Factoring-Kunden
Ein Risiko, das in keiner Bonitätsprüfung auftaucht, wächst mit der E-Rechnungspflicht: die Rechnung, die der Debitor nicht annimmt. Ab 2027 braucht der Rechnungsempfänger eine korrekte E-Rechnung, um die Vorsteuer abziehen zu können. Er hat damit einen handfesten Grund, formal fehlerhafte Rechnungen zurückzuweisen.
Für den Factor ist das mehr als ein Ärgernis. Eine zurückgewiesene Rechnung wird nicht bezahlt, bis eine korrigierte vorliegt. Die Laufzeit der angekauften Forderung verlängert sich, die Korrektur erzeugt eine Gutschrift und eine Neuausstellung, und die Verwässerung steigt — ohne dass sich an der Bonität des Debitors irgendetwas geändert hätte.
Die Lösung liegt vor dem Versand. Wird jede Ausgangsrechnung gegen EN 16931 und die aktuellen KoSIT-Regeln geprüft, bevor sie den Kunden verlässt, kommen formale Fehler gar nicht erst beim Debitor an. Für Factoring-Institute ist das eine Dienstleistung, die sie ihren Kunden zusätzlich anbieten können.
Der Factor im BCC: Versand, Empfänger und Prüfung in einem Schritt
Ein Factor erfährt heute von einer Rechnung, wenn der Kunde sie einreicht — als Datei, als Zeile in einer Liste, manchmal Tage nach dem Versand. Ob der Debitor genau diese Rechnung bekommen hat, an welche Adresse sie ging und ob sie formal in Ordnung war, sieht er nicht.
Das lässt sich mit einer einfachen Vereinbarung ändern: Alle Rechnungen an finanzierte Debitoren gehen über einen festgelegten Versandweg — mit einem Postfach des Factors in BCC.
Mit rechnungsapi.de ist das kein Zusatzprozess, sondern Teil desselben Aufrufs. Das transport-Objekt nimmt Empfänger, CC und BCC entgegen:
"transport": {
  "recipients": "kreditoren@debitor.de",
  "bcc": "eingang@factor.de",
  "subject": "Rechnung {invoicenumber} vom {invoicedate}"
}
Für den Factor ergeben sich daraus fünf Vorteile, die er mit keiner Offene-Posten-Liste bekommt:
Jede Rechnung, sobald sie rausgeht. Der Factor erhält die Rechnung im Moment des Versands, nicht beim nächsten Einreichungslauf. Die Prüfung für den Ankauf kann am selben Tag beginnen.
Er sieht, an wen sie ging. Die Empfängeradresse lässt sich gegen die Debitorenstammdaten abgleichen. Eine Rechnung, die an eine Freemail-Adresse oder an eine Domain geht, die dem Verkäufer selbst gehört, ist eines der deutlichsten Signale für eine Scheinrechnung.
Er hat genau das Dokument, das der Debitor hat. Kein nachträglich erzeugtes PDF, keine abweichende Fassung: Im BCC liegt dieselbe Datei mit demselben XML, die beim Debitor angekommen ist.
Er weiß, dass sie geprüft ist. Über diesen Weg verlässt nur eine Rechnung das Haus, die die Validierung bestanden hat. Formale Fehler sind vorher abgefangen.
Es funktioniert auch im stillen Factoring. Die BCC-Adresse ist für den Debitor nicht sichtbar. Der Factor ist bei jedem Versand dabei, ohne dass die Abtretung offengelegt wird.
Was der BCC nicht leistet
Versand ist nicht Zugang. Der BCC belegt, dass die Rechnung über diesen Weg verschickt wurde, nicht, dass der Debitor sie gelesen hat. Er ist nur so gut wie die Exklusivität. Schickt der Kunde eine zweite Fassung auf einem anderen Weg, sieht der Factor sie nicht. Der Versandweg muss deshalb vertraglich verbindlich sein. Nicht jeder Debitor will E-Mail. Verlangt ein Debitor die Einlieferung über Peppol oder ein Lieferantenportal, geht die Kopie an den Factor über die Schnittstelle statt über den BCC. Datenschutz mitdenken: Rechnungsdaten gehen damit laufend an einen Dritten. Im Factoringverhältnis ist das in aller Regel vertraglich begründet, sollte aber in den Datenschutzhinweisen stehen.
Payment Matching: vom Kontoauszug zurück zur Rechnung
Die zweite große Baustelle im Factoring ist nicht der Ankauf, sondern der Zahlungseingang. Der Debitor zahlt, oft mit unvollständigem Verwendungszweck, manchmal mehrere Rechnungen in einer Summe, manchmal mit Skontoabzug. Jemand muss die Zahlung der richtigen Forderung zuordnen, bevor der Einbehalt freigegeben werden kann.
Mit strukturierten Rechnungsdaten auf der einen und elektronischen Kontoauszügen im Format camt.053 auf der anderen Seite wird daraus ein Abgleich zweier Datensätze. Rechnungsnummer, Bruttobetrag, Zahlungsempfänger-IBAN und strukturierte Skontobedingungen stehen als Felder bereit. Eine Zahlung, die um genau 2 % unter dem Rechnungsbetrag liegt und innerhalb der Skontofrist eingeht, ist dann kein Klärfall mehr, sondern ein erklärbarer Abzug.
Unabhängige Erhebungen unter Anwendern von Cash-Application-Lösungen finden einen Median von rund 70 % automatisch zugeordneter Zahlungen. Der Rest scheitert an Sammelzahlungen, fehlenden Referenzen und Teilzahlungen. Strukturierte Rechnungen verbessern die Ausgangslage erheblich, lösen aber nicht das Problem des Debitors, der seine Überweisung schlecht beschriftet.
DSO und DPO richtig rechnen
Die übliche Formel für die Forderungslaufzeit — Forderungsbestand geteilt durch Umsatz, mal Tage — ist eine Stichtagsnäherung. Saisonale Schwankungen, ein großer Auftrag am Monatsende oder ein einzelner säumiger Debitor verzerren sie stark.
Mit E-Rechnung und zugeordneten Zahlungen lässt sich die Laufzeit je Beleg messen und in zwei Teile zerlegen: den vereinbarten Teil vom Ausstellungsdatum bis zur Fälligkeit und den Verzug von der Fälligkeit bis zum tatsächlichen Zahlungseingang. Eine lange Laufzeit wegen großzügiger Zahlungsziele ist eine kaufmännische Entscheidung. Eine lange Laufzeit wegen Verzug ist ein Risiko- oder Prozessproblem. Die klassische DSO-Kennzahl kann beides nicht unterscheiden.
Die Entwicklung ist aussagekräftiger als der Wert
Der eigentliche Nutzen entsteht, wenn man die Laufzeit nicht als Stichtagswert betrachtet, sondern als Verlauf je Debitor. Ein Kunde, der seit drei Monaten jede Rechnung ein paar Tage später bezahlt, ist ein Frühwarnsignal, lange bevor eine Auskunftei die Bonität herabstuft. Für den Factor lohnt der Blick auch auf die Gegenrichtung: Zahlt ein Factoring-Kunde seine eigenen Lieferanten zunehmend später, ist das häufig das erste sichtbare Zeichen eines Liquiditätsengpasses — noch bevor es sich in den angekauften Forderungen zeigt.
Liquiditätsmanagement: Was Kunden davon haben
Für Factoring-Nutzer liegt der größte Nutzen nicht in einer einzelnen Kennzahl, sondern in der Verbindung der Daten. Wer seine Ausgangs- und Eingangsrechnungen strukturiert vorliegen hat, besitzt die Bausteine einer belastbaren Liquiditätsplanung bereits:
- Offene Forderungen mit Fälligkeit, gewichtet mit dem tatsächlichen Zahlungsverhalten jedes Debitors
- Offene Verbindlichkeiten mit Fälligkeit und Skontofrist
- Kontostände und Umsätze aus den Kontoauszügen aller Geschäftskonten
- Wiederkehrende Posten wie Löhne, Mieten und Steuerzahlungen
Factoring finanziert Skonto
Aus dieser Sicht ergibt sich eine Entscheidung, die viele Unternehmen nie bewusst treffen. Zwei Prozent Skonto für eine Zahlung nach 10 statt nach 30 Tagen entsprechen einem Jahreszins von rund 36 %. Solange die Kosten, eine eigene Forderung für diesen Zeitraum zu verkaufen, darunter liegen, lohnt es sich, Forderungen gezielt zu verkaufen, um Lieferantenrechnungen mit Skonto zu bezahlen. Selektives Factoring wird damit zum Werkzeug der Einkaufsseite.
Die Einsparung ist oft erheblich. Wer im Jahr 1 Mio. € an Lieferantenrechnungen mit 2 % Skonto bezieht und die Frist bisher regelmäßig verpasst, lässt 20.000 € liegen. Für den Factor ist das ein Argument, das über den Preis des Factorings hinausgeht: Er finanziert nicht nur Forderungen, sondern macht Einkaufsvorteile bezahlbar.
Umsetzung mit millionsteps
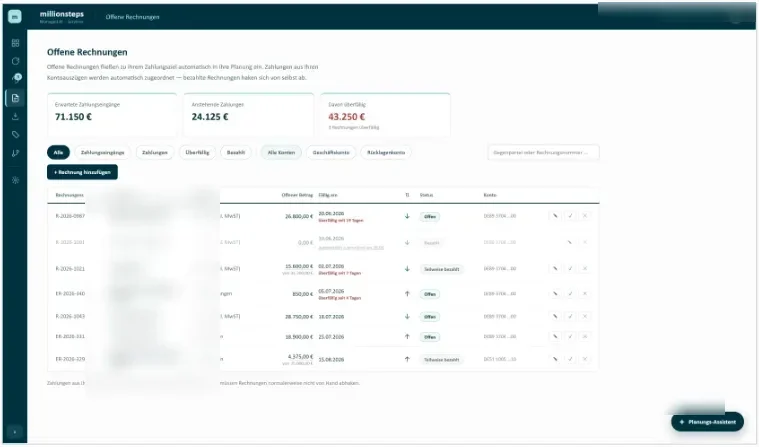
Die Liquiditätssicht setzen wir mit unserer Schwestermarke millionsteps.io um. rechnungsapi.de liefert die strukturierten Daten aus Rechnungsein- und -ausgang, validiert und mit Zahlungsbedingungen. millionsteps führt sie mit den Kontodaten zu einer laufenden Planung zusammen.
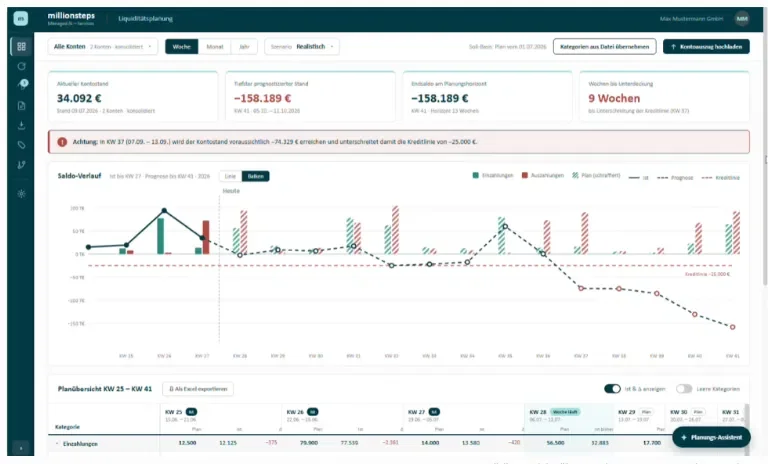
Die Planung zeigt den Saldo-Verlauf wochen-, monats- oder jahresweise, getrennt nach Ist und Prognose, über alle Geschäftskonten konsolidiert und in Szenarien. Sie nennt den tiefsten prognostizierten Kontostand im Planungshorizont und die Zahl der Wochen, bis die Kreditlinie unterschritten wird.
Was andere sagen
Die EU-Kommission hat die Wirkung der E-Rechnung auf Zahlungsverzug untersucht. Das Ergebnis ist bemerkenswert nüchtern: Die E-Rechnung sei kein Allheilmittel gegen späte Zahlungen. Zugleich erwartet der Bericht, dass die kommenden Pflichten die Möglichkeiten der Lieferkettenfinanzierung deutlich vergrößern, und nennt Factoring ausdrücklich als Finanzdienstleistung, die davon profitiert.
Flagship Advisory Partners beschreibt die europäischen E-Rechnungspflichten als stille Reform des B2B-Zahlungsverkehrs. Die Rechnung werde zu einer strukturierten Datenschicht, die die Kreditprüfung verbessert und laufende Profile von Käufern und Lieferanten statt periodischer Momentaufnahmen erlaubt.
Die International Factoring Association weist darauf hin, dass Scheinrechnungen und Doppelfinanzierung raffinierter geworden sind, und sieht in KI-gestützter Mustererkennung und einem zentralen Register für den Status von Forderungen die wirksamsten Gegenmittel.
Der Deutsche Factoring-Verband meldet Rekordvolumen, bewertet die Aussichten für 2026 aber nur mit der Note 2,6 und nennt neben Energiepreisen und Geopolitik ausdrücklich die zunehmende Bürokratie als Belastung. In den aktuellen Marktmitteilungen spielt die E-Rechnung bislang keine sichtbare Rolle — bemerkenswert, denn für die Mitgliedsinstitute ist sie weniger Bürokratie als Chance.
Was das für Factoring-Institute heißt
Die E-Rechnung kommt im Factoring nicht über Nacht an. Viele Kunden senden ihre Rechnungen in der Übergangszeit weiter als PDF, viele Debitoren sitzen im Ausland. Ein Institut, das jetzt beginnt, braucht deshalb beides: die Verarbeitung strukturierter E-Rechnungen und eine belastbare Erkennung für alles, was noch als Bild ankommt.
Eingang vereinheitlichen. Jede eingereichte Rechnung, ob E-Rechnung oder PDF, wird in dasselbe Datenmodell überführt. Erst dann lassen sich Prüfregeln einheitlich anwenden.
Prüfregeln für Verität und Zahlungsempfänger. Dubletten, Lieferdatum gegen Rechnungsdatum, PDF gegen XML, IBAN gegen Stammdaten, korrekt gesetzter Zahlungsempfänger im offenen Factoring.
Vorvalidierung beim Kunden anbieten. Jede Ausgangsrechnung wird vor dem Versand geprüft, damit formale Fehler nicht erst beim Debitor auffallen und die Laufzeit verlängern.
Versandweg festlegen, Factor im BCC. Alle Rechnungen an finanzierte Debitoren gehen über eine authentifizierte Absenderadresse, der Factor erhält jede Rechnung im Moment des Versands und sieht den Empfänger.
Zahlungsbedingungen strukturiert mitführen. Fälligkeit und Skonto als eigene Felder sind die Grundlage für Payment Matching, echte Laufzeitmessung und Liquiditätsplanung beim Kunden.
Wo wir ansetzen
rechnungsapi.de liefert die Bausteine für alle fünf Schritte über eine Schnittstelle: KI-gestützte Erkennung eingehender Rechnungen auch aus PDF und in vielen Sprachen, Validierung gegen EN 16931 und die aktuellen KoSIT-Regeln, den Abgleich von PDF und XML bei ZUGFeRD, das Auslesen aller Felder als JSON einschließlich strukturierter Skontobedingungen — und auf der Ausgangsseite E-Rechnungen mit korrekt gesetztem abweichendem Zahlungsempfänger und Abtretungsvermerk in BT-22 für das offene Factoring.
Den Einstieg wählen Sie nach Ihrer Technik: E-Mail-Workflow ohne Code, n8n, Make oder Zapier im Low-Code-Betrieb, oder die REST API für Ihr Entwicklerteam. Die Liquiditätssicht für Ihre Kunden, einschließlich Rechnungseingang und Skontosteuerung, bauen wir mit unserer Schwestermarke millionsteps.io darauf auf.
Fazit
Factoring lebt davon, einer Forderung zu vertrauen, die man nicht selbst erzeugt hat. Bisher war dieses Vertrauen zu einem großen Teil Handarbeit: Menschen lasen Rechnungskopien, prüften Stichproben und schätzten Verwässerung. Die E-Rechnung verschiebt das — nicht weil sie Betrug unmöglich macht, sondern weil sie die einfachen Prüfungen automatisierbar macht und den Blick auf die schwierigen Fälle frei. Für die Institute heißt das: schnellere Auszahlung bei geringerem Prüfaufwand. Für ihre Kunden: ein Einbehalt, der sich nach gemessener Qualität richtet, und eine Liquiditätsplanung, die sich aus den eigenen Rechnungen speist. Wer jetzt sein Datenmodell umstellt, hat 2028 den Vorsprung bereits.
Für Factoring-Institute: Gehen Sie auf Ihre Kunden zu — wir helfen dabei
Die meisten Ihrer Kunden müssen ihre Rechnungsstellung bis 2027 oder 2028 ohnehin umstellen. Das ist ein konkreter Anlass, auf sie zuzugehen — nicht als Mahnung, sondern als Angebot: Ihr Institut übernimmt die Umstellung, und der Kunde bekommt dabei gleich eine Rechnungsstellung, die Sie als Factor direkt weiterverarbeiten können. Vorvalidierung, korrekter Zahlungsempfänger, Abtretungsvermerk im Datensatz, Factor im BCC — alles über rechnungsapi.de, ohne dass Ihr Kunde selbst einen Entwickler braucht.
Für Ihren Kunden
Erfüllt die E-Rechnungspflicht — ohne IT-Projekt. Rechnungen werden geprüft und versendet, bevor formale Fehler beim Debitor ankommen.
Für Ihr Institut
Jede Rechnung kommt geprüft, mit korrektem Zahlungsempfänger und im Moment des Versands in Ihrem Postfach an. Weniger Nacharbeit, kürzere Laufzeiten.
Ihre Differenzierung
Sie bieten mehr als Liquidität: einen Service, den Ihre Kunden täglich nutzen — und der sie enger an Ihr Institut bindet.
Wir kennen diese Situation aus eigener Praxis. Die Finbc GmbH ist im Factoring gegründet worden und wir haben über Jahre Rechnungswesen und Forderungsmanagement für Factoring-Institute betrieben — wir wissen deshalb nicht nur, wie eine E-Rechnung aufgebaut ist, sondern auch, wo im Ankauf, in der Veritätsprüfung und im Zahlungseingang die Arbeit tatsächlich entsteht.
Rechtlicher Hinweis: Dieser Beitrag gibt den Stand vom 29.09.2026 wieder und ersetzt keine rechtliche oder steuerliche Beratung. Fragen zur Abtretung, zum Forderungskauf und zu den Pflichtangaben auf Rechnungen im Factoring klären Sie mit Ihrem Rechtsberater oder Steuerberater. Grundlagen: § 14 UStG, §§ 398 ff. und § 407 BGB, Verordnung (EU) 2024/886, EN 16931, Factur-X/ZUGFeRD-Spezifikation 1.08.
Quellen
- Deutscher Factoring-Verband, Pressemitteilungen Jahreszahlen 2025 und Halbjahreszahlen 2026
- Allianz Trade, Zahlungsmoral in Deutschland – Working Capital Report 2026
- Creditreform, Zahlungsindikator erstes Halbjahr 2026
- Europäische Kommission, EU Payment Observatory – „How electronic invoicing helps reduce late payments"
- Flagship Advisory Partners, „The Invoice Is the Fintech Rail" (2026)
- International Factoring Association, „The Hidden Risks of Fraud in Factoring and Invoice Discounting"
- DATEV Hilfe-Center, Abtretungsvermerk für E-Rechnungen mit Factoring
- e-Rechnung.gv.at, Factoring/Zession
- FNFE-MPE / FeRD, Factur-X-Spezifikation 1.08 (Dezember 2025)
- BaFin, Empfängerüberprüfung bei Überweisungen (Verordnung (EU) 2024/886, seit 09.10.2025)
- The Hackett Group, Cash-Application-Anwendererhebung