Fehlende E-Mail-Adressen im Debitorenstamm: So bekommen Sie sie – ohne 30.000 Kunden anzuschreiben
Vor der E-Rechnungspflicht 2027/2028 fehlt in fast jedem Debitorenstamm die entscheidende Information: eine belastbare Adresse, an die die Rechnung elektronisch gehen kann.
Aus 30.000 Stammsätzen werden wenige hundert Gegenparteien
Ein Massenanschreiben an den kompletten Kundenstamm ist der teuerste und langsamste aller Wege. Der bessere Weg ist Eindampfen vor Anschreiben – in vier Auswertungen zur Arbeitsliste statt zum Projekt.
Die Umstellung auf E-Rechnung scheitert selten an der Technik. Sie scheitert an einem Feld, das in den meisten Debitorenstämmen nie gepflegt wurde: einer belastbaren Adresse, an die die Rechnung elektronisch gehen kann.
Das Muster ist in Projekten immer dasselbe. Das ERP ist bereit, das Format steht, der Validator läuft – und dann stellt sich heraus, dass für einen erheblichen Teil der Kunden entweder gar keine E-Mail hinterlegt ist, eine private Adresse eines längst ausgeschiedenen Ansprechpartners, oder ein Sammelpostfach, das niemand liest. Der Reflex ist dann ein Massenanschreiben an den kompletten Kundenstamm. Das ist der teuerste und langsamste aller Wege: niedrige Rücklaufquote, hoher Aufwand im Service, und ein Großteil der Anschreiben geht an Kunden, die überhaupt keine E-Rechnung bekommen müssen.
Der bessere Weg ist Eindampfen vor Anschreiben. Aus 30.000 Stammsätzen wird eine Liste von wenigen hundert Gegenparteien, die 95 % des Rechnungsvolumens abdecken. Die lässt sich in Wochen abarbeiten, nicht in Quartalen.
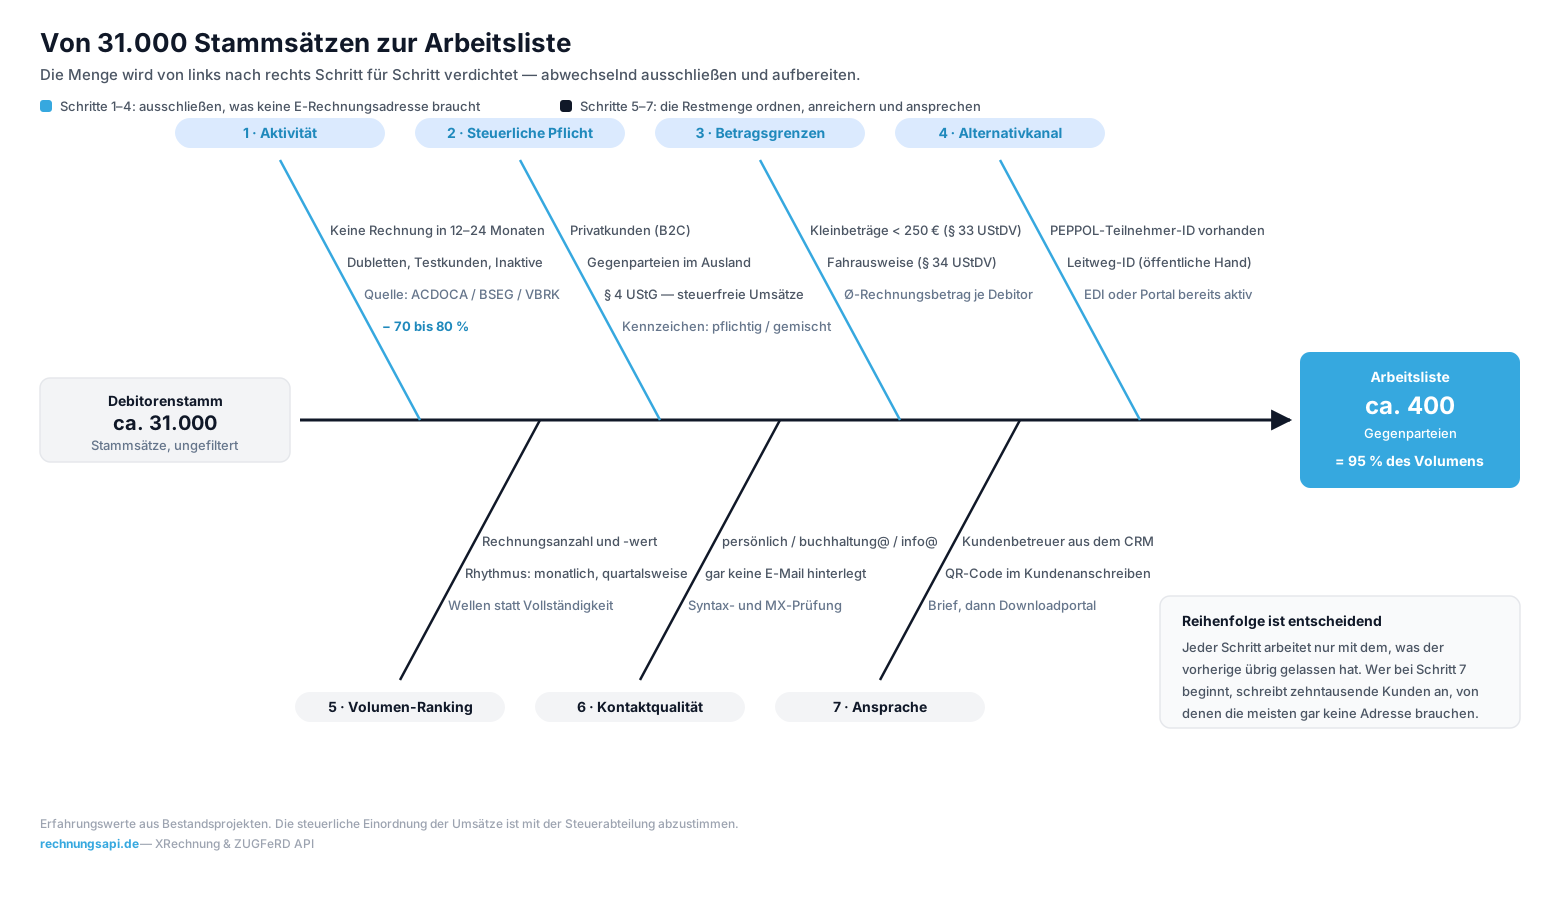
Schritt 1: Wer ist überhaupt noch aktiv?
Ein Debitorenstamm ist ein Archiv, kein Kundenverzeichnis. Er enthält Testkunden, Dubletten, Konzerntöchter, die es nicht mehr gibt, und Geschäftsbeziehungen, die seit Jahren ruhen.
Die erste Filterung ist deshalb eine Nutzungsanalyse: Welche Gegenpartei hat in den letzten 12 bis 24 Monaten tatsächlich eine Ausgangsrechnung erhalten?
Die Datenquelle ist die Buchhaltung, nicht der Stammsatz:
SAP S/4HANA: ACDOCA (bzw. BSEG/BKPF im klassischen Stack) auf Debitorenkonten, gefiltert auf Belegarten für Ausgangsrechnungen; alternativ VBRK/VBRP aus SD für die Fakturasicht.
Andere ERP-Systeme: das Rechnungsausgangsjournal oder die OP-Historie – jede Quelle, die Rechnungsdatum, Debitor, Belegart und Betrag führt.
Zwei Ergänzungen, die den Zeitraum bestimmen: Wenn Ihr Geschäft saisonal oder projektgetrieben ist, brauchen Sie 24 Monate, sonst schneiden Sie Jahreskunden weg. Befindet sich ein Portfolio dagegen im Run-off, schrumpft die aktive Population weiter – dort reichen 12 Monate, und die Liste ist am Stichtag der Umstellung ohnehin kleiner als heute.
Erfahrungswert aus Bestandsprojekten: Von der Gesamtzahl der Stammsätze sind häufig nur 20–30 % fakturarelevant. Aus 31.000 Debitoren werden so 6.000 bis 9.000. Der erste Schritt kostet einen Tag Auswertung und halbiert das Projekt mehrfach.
Schritt 2: Wer muss überhaupt eine E-Rechnung bekommen?
Der zweite Filter ist kein Datenthema, sondern ein steuerliches. Die E-Rechnungspflicht nach § 14 UStG gilt nur für inländische B2B-Umsätze zwischen im Inland ansässigen Unternehmern. Alles andere fällt heraus:
Privatkunden (B2C). Keine Pflicht. Papier oder PDF bleibt zulässig.
Ausländische Gegenparteien. Keine Pflicht nach deutschem Recht – hier gelten die Regeln des jeweiligen Landes und perspektivisch ViDA ab 2030. PEPPOL ist trotzdem oft der praktischere Weg.
Steuerfreie Umsätze. Hier liegt der größte einzelne Hebel für Finanzdienstleister, Versicherungen, Heilberufe, Vermieter und Bildungsträger. Umsätze, die nach § 4 Nr. 8 UStG steuerfrei sind – Depotgebühren, Wertpapierprovisionen, Kreditbearbeitungsentgelte – lösen keine E-Rechnungspflicht aus. Dasselbe gilt für § 4 Nr. 9–29 UStG, etwa Vermietung, ärztliche Leistungen oder Bildungsangebote. Wer ausschließlich steuerfreie Leistungen bezieht, braucht keine E-Rechnungsadresse.
Kleinbetragsrechnungen bis 250 € brutto (§ 33 UStDV) und Fahrausweise (§ 34 UStDV) sind von der Pflicht ausgenommen.
Diese Prüfung findet nicht am Kunden statt, sondern am Umsatz: Sie brauchen die Steuerschlüssel bzw. Steuerkennzeichen aus den Belegen des Nutzungszeitraums, aggregiert je Gegenpartei. Das Ergebnis ist eine Kennzeichnung je Debitor – pflichtig / nicht pflichtig / gemischt. Gemischte Fälle behandeln Sie wie pflichtige.
In der Praxis fällt nach diesem Schritt noch einmal ein sehr großer Teil weg – bei Finanzdienstleistern regelmäßig der Löwenanteil der verbliebenen Population.
Die Gegenfrage: alle über einen Kamm?
Sobald diese Zahlen auf dem Tisch liegen, kommt die strategische Entscheidung, und sie ist wichtiger als die Compliance-Frage: Wollen Sie überhaupt zwei Versandwege parallel betreiben?
Rechnen Sie den Papierweg gegen. Druck, Kuvertierung, Porto und Handling liegen realistisch bei 0,80 bis 1,50 € je Sendung, in Projekten mit Beilagen und Nachbearbeitung deutlich darüber. Bei 40.000 Papierrechnungen im Jahr sind das 32.000 bis 60.000 € allein an Produktions- und Portokosten – plus der interne Aufwand für Rückläufer, Adressrecherche und Nachversand, plus ein zweiter Prozess, der dokumentiert, geprüft und im Fehlerfall betreut werden muss.
Deshalb entscheiden sich viele Häuser bewusst dafür, auch die nicht pflichtigen Gegenparteien auf elektronischen Versand umzustellen – nicht wegen der Pflicht, sondern wegen der Einsparung. In einem vergleichbaren Bankprojekt war genau das die Entscheidung, und die Einsparpotenziale waren der größte Einzeleffekt des gesamten Vorhabens.
Die Trennung bleibt trotzdem sinnvoll: Die pflichtigen Fälle bestimmen den Termindruck und die Reihenfolge. Die freiwilligen Fälle bestimmen den Business Case. Beides in einer Liste, aber in zwei Spalten.
Schritt 3: Nach Volumen priorisieren, nicht nach Vollständigkeit
Das Ziel ist nicht, 100 % der Gegenparteien zu erreichen. Das Ziel ist, 95 % des Rechnungsvolumens sauber elektronisch zu adressieren.
Sortieren Sie die verbliebene Menge zweidimensional:
nach Rechnungsanzahl – wer bekommt monatlich, wer quartalsweise, wer einmal im Jahr eine Rechnung?
nach Rechnungswert – welcher Anteil des Umsatzes hängt an welchem Debitor?
Die Verteilung ist fast immer stark schief. Wenige hundert Gegenparteien tragen den Großteil der Belege. Bilden Sie daraus Wellen:
| Welle | Auswahl | Wirkung |
|---|---|---|
| 1 | Monatliche Fakturierung, hohe Belegzahl | Größter Effekt pro Kontakt, sofortiger Volumenanteil |
| 2 | Quartalsweise Fakturierung | Deckt den Rest des Kernvolumens |
| 3 | Jährlich/sporadisch, aber hoher Rechnungswert | Wenige Fälle, hoher Umsatzanteil |
| 4 | Restliche Gegenparteien (sporadisch, kleines Volumen) | Erst wenn Welle 1–3 abgeschlossen ist |
Welle 1 lässt sich in wenigen Wochen abarbeiten und bringt Masse. Das ist der Unterschied zwischen „wir sind dieses Jahr fertig" und „wir sind irgendwann fertig".
Schritt 4: Die Kontaktqualität segmentieren
Jetzt erst schauen Sie auf die hinterlegten Adressen – und zwar differenziert. Nicht „E-Mail vorhanden ja/nein", sondern nach Adressat:
a) Persönliche Adresse (vorname.nachname@firma.de)
ein realer Mensch, oft Geschäftsführer, Inhaber oder Kaufmännischer Leiter. Diese Gruppe schreiben Sie direkt und persönlich an. Höchste Rücklaufquote, kürzeste Schleife. Prüfen Sie zusätzlich, ob die Person laut Handelsregister oder Impressum noch im Unternehmen ist – bei älteren Stammsätzen ist das oft nicht der Fall.
b) Rollenpostfach (info@, buchhaltung@, accounting@, kontakt@)
funktioniert für den Versand meist, ist aber selten der richtige Adressat für eine Rückfrage. info@ landet im Marketing oder in der Zentrale, nicht in der Kreditorenbuchhaltung. Diese Gruppe braucht planmäßiges Nachfassen: Erstanschreiben, nach 10 Tagen Erinnerung, danach telefonische Klärung. Ein buchhaltung@ oder rechnung@ ist dabei deutlich wertvoller als ein info@ – kennzeichnen Sie das getrennt.
c) Keine E-Mail
die eigentliche Arbeitsliste. Hier greifen die Kanäle aus dem nächsten Abschnitt.
d) Unzustellbar / nicht validiert
die versteckte Gruppe. Führen Sie vor jeder Kampagne eine technische Prüfung durch: Syntax, MX-Record der Domain, existiert die Domain überhaupt noch. Ein erheblicher Teil der „vorhandenen“ Adressen fällt dabei durch und gehört faktisch in Gruppe c.
Den internen Betreuer mit auf die Liste
Ein Punkt, der in Projekten regelmäßig unterschätzt wird und der am meisten Zeit kostet, wenn er fehlt: Nehmen Sie den zuständigen Kundenbetreuer, Client-Service-Mitarbeiter oder Account Manager mit in die Übersicht auf.
Wenn ein Kunde auf zwei Anschreiben nicht reagiert, ist der Betreuer der schnellste Weg zur Adresse – er hat den Kontakt, er telefoniert ohnehin, und er weiß meistens sofort, wer dort für Rechnungen zuständig ist. Diese Zuordnung nachträglich zu ermitteln, kostet in großen Häusern Wochen. Sie steht in der Regel im CRM oder im Vertriebsschlüssel des Stammsatzes und lässt sich beim Aufbau der Liste in einem Join mitziehen.
Schritt 5: Die Kanäle, in der Reihenfolge ihrer Wirksamkeit
Der bestehende Kundenschriftverkehr – der wichtigste und am häufigsten übersehene Kanal.
Klären Sie sofort: Sind in den nächsten Monaten ohnehin Kundenanschreiben geplant? Jahresabrechnung, Kontoauszug, Preisanpassung, AGB-Änderung, Vertragsverlängerung, Weihnachtsmailing. Jedes dieser Schreiben erreicht Ihre Kunden garantiert und kostet Sie keinen zusätzlichen Versand. Hängen Sie dort einen Absatz zur E-Rechnungspflicht an, mit einem QR-Code auf ein kurzes Formular, das genau drei Felder abfragt: Kundennummer, E-Mail-Adresse für Rechnungen, Ansprechpartner. Rücklaufquoten aus einem Kanal, den der Kunde ohnehin öffnet, liegen um ein Vielfaches über denen einer isolierten Mailkampagne. Diese Frage ist dringlich – Druckvorlagen werden Wochen vorher geschlossen, und ein verpasster Versandtermin bedeutet ein verlorenes Quartal.
E-Mail-Kampagne an die vorhandenen Adressen.
Kurz, ohne Marketing-Ton, mit dem gesetzlichen Hintergrund als Begründung und einem Ein-Klick-Formular. Betreff mit Kundennummer. Je Welle getrennt versendet, damit Sie Rücklauf messen können.
Telefonische Nachfassaktion über den Kundenbetreuer.
Für Welle 1 und 2 – wenige hundert Anrufe, höchste Trefferquote.
Brief mit QR-Code
für alle ohne E-Mail. Der Brief ist hier kein Rückschritt, sondern der einzige garantierte Kanal.
Ein Downloadportal als Fallback.
Für alle, die partout nicht reagieren: Sie stellen die Rechnung in ein Portal ein und schicken die Zugangsdaten per Post. Damit ist die Rechnung nachweislich bereitgestellt, der Papierprozess endet, und der Kunde holt sie ab. Prüfen Sie, ob Ihr bestehender Dienstleister – Ihr Rechenzentrum, Ihr Output-Management oder Ihr E-Invoicing-Provider – so ein Portal bereits anbietet, bevor Sie eines bauen. In einem vergleichbaren Projekt war das der Weg, mit dem die letzten hartnäckigen Fälle abgeräumt wurden.
Öffentliche Verzeichnisse.
Für Kunden mit fehlender Adresse lohnt der Abgleich gegen das PEPPOL-Teilnehmerverzeichnis: Wer dort als Empfänger registriert ist, braucht gar keine E-Mail – Sie senden direkt über das Netzwerk. Bei öffentlichen Auftraggebern gilt dasselbe für die Leitweg-ID. Ergänzend: Impressum, Handelsregister, Website-Kontaktseiten – für die Top-Fälle manuell, für den Rest automatisiert.
Die Übersicht, die Sie tatsächlich brauchen
Alles Vorherige mündet in eine Tabelle. Eine Zeile je Gegenpartei, folgende Spalten:
| Spalte | Quelle | Zweck |
|---|---|---|
| Debitorennummer, Name, Land | Stammdaten | Identifikation |
| Rechtsform / B2B oder B2C | Stammdaten, ggf. USt-IdNr. | Pflichtprüfung |
| USt-IdNr. vorhanden | Stammdaten | Indiz B2B + Inlandsbezug |
| Anzahl Ausgangsrechnungen 12/24 Monate | Buchhaltung | Aktivität, Priorisierung |
| Rechnungsvolumen in € | Buchhaltung | Priorisierung |
| Fakturarhythmus (monatlich/quartalsweise/sporadisch) | abgeleitet | Wellenbildung |
| Steuerkennzeichen der Umsätze | Belege | Pflichtig / nicht pflichtig / gemischt |
| Durchschnittlicher Rechnungsbetrag | abgeleitet | Kleinbetragsregel < 250 € |
| E-Mail vorhanden | Stammdaten | Segmentierung |
| Adresstyp (persönlich / Rolle / keine) | abgeleitet | Kanalwahl |
| Technisch validiert (Syntax, MX) | Prüfung | Echte vs. scheinbare Adressen |
| PEPPOL-ID / Leitweg-ID | Verzeichnisabgleich | Alternativer Kanal |
| Zuständiger Kundenbetreuer | CRM / Vertriebsschlüssel | Eskalationsweg |
| Letzter Kontaktversuch, Kanal, Status | Kampagnentracking | Steuerung |
Diese Übersicht baut typischerweise nicht das Fachteam allein: Der Datenzugriff auf die Belegtabellen liegt bei IT oder Finance-IT, die steuerliche Bewertung der Steuerschlüssel beim Steuerbereich, der CRM-Join beim Vertrieb. Wenn Sie nur eine Sache vor dem Projektstart klären, dann diese drei Zulieferungen – nicht das Format der Rechnung.
Governance: dass es nicht wieder passiert
Die Erhebung ist eine Einmalaktion. Damit der Stand hält, brauchen Sie drei Dinge:
Ein eigenes Feld für die Rechnungs-E-Mail im Debitorenstamm – getrennt vom allgemeinen Kontakt. Vermischte Felder sind der Grund, warum der Bestand heute unbrauchbar ist.
Pflichtfeld bei der Neuanlage. Kein neuer Debitor ohne Rechnungsadresse und ohne geklärten Übertragungsweg.
Bounce-Rückkopplung. Jede unzustellbare Rechnung erzeugt eine Aufgabe im Stammdatenprozess, nicht nur einen Eintrag im Maillog. Ohne diese Schleife veraltet der Bestand in drei Jahren wieder.
Zur DSGVO: Die Erhebung einer geschäftlichen Rechnungsadresse zur Erfüllung einer gesetzlichen Pflicht ist über Art. 6 Abs. 1 lit. c bzw. b DSGVO abgedeckt – das ist kein Marketing. Halten Sie die Anschreiben inhaltlich sauber getrennt von Werbung, sonst wird aus einer Pflichtinformation eine einwilligungsbedürftige Ansprache.
Der Kern
Die Frage ist nicht „Wie bekomme ich von 30.000 Kunden eine E-Mail-Adresse?". Sie lautet: „Für welche 400 Gegenparteien brauche ich sie wirklich, und wer in meinem Haus kann mir die Liste bauen?"
Wer in dieser Reihenfolge vorgeht – Aktivität, Pflicht, Volumen, Kontaktqualität, Kanal – hat nach vier Auswertungen eine Arbeitsliste statt eines Projekts. Und in der Regel eine ganze Reihe von Gegenparteien, die gar keine E-Mail brauchen, weil sie ohnehin über PEPPOL erreichbar sind.
Sie haben die Adressen und brauchen den Versandweg?
rechnungsapi.de erzeugt XRechnung und ZUGFeRD aus Ihren Rechnungsdaten und stellt sie im selben API-Aufruf per E-Mail zu – DKIM-signiert, EN-16931-validiert, EU-gehostet. Kostenloses Gespräch.
Verwandte Beiträge
Rechtlicher Hinweis: Dieser Beitrag gibt den Stand vom 16.09.2026 wieder und ersetzt keine steuerliche Beratung. Die Einordnung, welche Ihrer Umsätze der E-Rechnungspflicht unterliegen, sollte mit Ihrem Steuerberater oder Ihrer Steuerabteilung abgestimmt werden. Grundlagen: § 14 UStG, § 4 UStG, § 33 UStDV, Wachstumschancengesetz, BMF-Schreiben zur E-Rechnung, EN 16931.