Was die E-Rechnung wirklich spart — und warum Porto der kleinste Posten ist
Wir hören es immer wieder: die E-Rechnung kostet Aufwand, bindet Personal, ist Compliance-Last. Wenn man dann die Zahlen aufmacht, sieht es anders aus.
Noch rund 1,5 Millionen Unternehmen müssen bis Jahresende umstellen
Die Empfangspflicht gilt seit 01.01.2025 — ohne Ausnahme. Wer jetzt noch auf Papier oder reines PDF setzt, ist bereits in Verzug. Konform zu werden ist die dringende Pflicht. Aber wer dabei stehen bleibt, hat den eigentlichen Vorteil verpasst: Die E-Rechnung ist kein Kostenblock — sie ist der erste bezahlbare Zugang zu einer Automatisierung, die bisher nur Großkonzernen vorbehalten war.
Das Ergebnis in einer Zahl
Eine manuell verarbeitete Eingangsrechnung kostet 10 bis 12 €. Eine automatisiert verarbeitete strukturierte E-Rechnung kostet 2 bis 4 €. Bei 500 Eingangsrechnungen im Monat sind das bis zu 48.000 € Einsparung pro Jahr — dauerhaft, nicht einmalig. Das Porto ist dabei der kleinste Posten.
Der teuerste Satz in deutschen Buchhaltungen lautet: „Wir sind doch längst digital."
88 % der deutschen Unternehmen nutzen digitale Rechnungsformate. 50 % versenden ausschließlich digital. Klingt nach einem erledigten Thema.
Ein Blick auf die tatsächlich genutzten Formate zeigt etwas anderes: 69 % versenden reine PDF-Dateien. XRechnung liegt bei 23 %, ZUGFeRD bei 6 %, Peppol BIS Billing bei 2 %. 56 % der Unternehmen verwenden bislang kein einziges gesetzeskonformes Format — bei Betrieben unter 800.000 € Umsatz sind es 97 %.
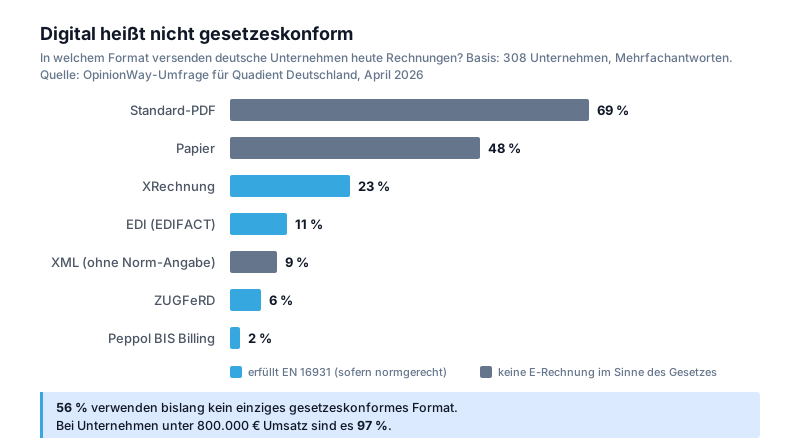
Quelle: OpinionWay-Umfrage für Quadient Deutschland, 308 Unternehmen, April 2026
Das ist keine juristische Spitzfindigkeit. Es ist der Grund, warum die meisten Digitalisierungsprojekte im Rechnungswesen nichts einsparen: Eine PDF ist kein Datensatz. Sie ist ein Bild von einem Datensatz. Am anderen Ende sitzt weiterhin ein Mensch und tippt ab.
Die Zahl, die alles erklärt
Das Australian Taxation Office hat gemeinsam mit Deloitte Access Economics die Verarbeitungskosten je Eingangsrechnung nach Belegart erhoben:
| Belegart | Kosten je Rechnung |
|---|---|
| Papierrechnung | 30,87 AUD |
| PDF per E-Mail | 27,67 AUD |
| Strukturierte E-Rechnung | 9,18 AUD |
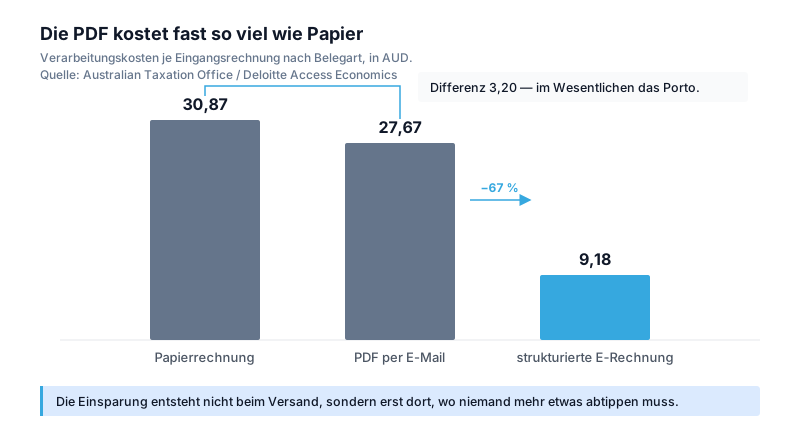
Der Unterschied zwischen Papier und PDF beträgt 3,20 — rund 10 %. Das ist im Wesentlichen das Porto. Mehr spart der Umstieg von Brief auf E-Mail nicht, weil er am eigentlichen Aufwand nichts ändert. Der Sprung zur strukturierten E-Rechnung liegt bei rund zwei Dritteln.
Die gängigen internationalen Benchmarks bestätigen die Größenordnung: Ardent Partners setzt eine manuell verarbeitete Rechnung bei etwa 13 USD an, das Institute of Finance & Management eine automatisiert verarbeitete bei etwa 3 USD. Rechnen Sie in Euro grob mit 10 bis 12 € manuell gegen 2 bis 4 € automatisiert.
Wichtig, bevor Sie das in eine Budgetvorlage schreiben: Das sind Benchmarks, keine Messung Ihres Hauses. Nehmen Sie 20 echte Eingangsrechnungen, stoppen Sie die tatsächliche Bearbeitungszeit und multiplizieren Sie mit Ihrem internen Stundensatz. Das kostet einen Nachmittag und macht den Business Case belastbar.
Wo das Geld tatsächlich liegt
Zerlegt man den Aufwand je Beleg, wird aus dem Prozentwert eine nachvollziehbare Liste.
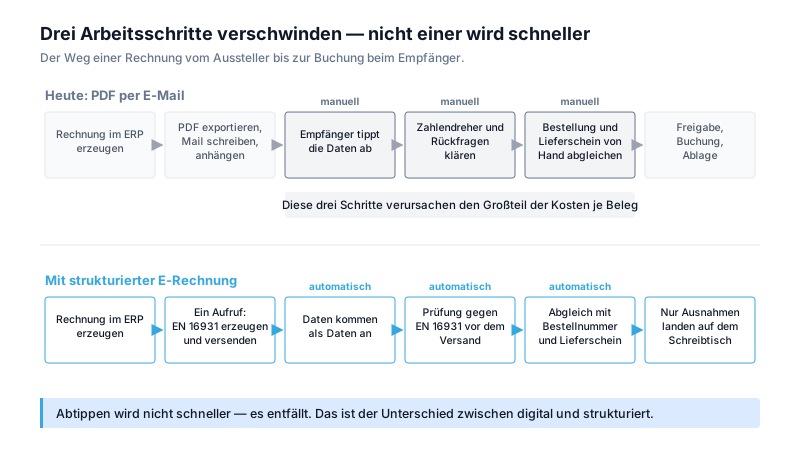
Druck, Kuvertierung, Porto — der sichtbare, aber kleinste Posten
Realistisch 0,80 bis 1,50 € je Sendung, bei Beilagen und Nachbearbeitung deutlich mehr. Bei 40.000 Papierrechnungen im Jahr sind das 32.000 bis 60.000 € — eine ernst zu nehmende Zahl, aber eben nur der Anfang. 48 % der deutschen Unternehmen verschicken heute noch Rechnungen auf Papier.
Das Abtippen — der größte Einzelposten
Jemand liest Lieferant, Rechnungsnummer, Datum, Positionen, Netto, Steuersatz, Brutto und tippt alles in ein System. Bei einer strukturierten E-Rechnung ist dieser Schritt nicht schneller, sondern null. Die Daten kommen als Daten an.
Fehler und Klärfälle
Getippte Daten enthalten Zahlendreher, falsche Steuerschlüssel, fehlende Bestellreferenzen. Jeder Fall kostet eine Rückfrage, eine Wartezeit und eine Neuerfassung. Strukturierte Rechnungen scheitern dagegen an der Tür: Die Prüfung gegen EN 16931 und die KoSIT-Regeln läuft vor dem Versand und meldet einen konkreten Fehlercode — nicht drei Wochen später eine Differenz im offenen Posten.
Der Abgleich von Bestellung, Lieferschein und Rechnung
Das klassische Drei-Wege-Match. Manuell ist das Suchen, Vergleichen und Nachfragen. Mit strukturierten Daten ist es ein Feldvergleich: Bestellnummer in BT-13, Lieferscheinreferenz in BT-16, Positionsdaten in BG-25. Entweder es passt, oder das System sagt genau, welche Position abweicht.
Zahlungsziele und Skonto
Kürzere Freigabewege bedeuten, dass Skontofristen überhaupt erst erreichbar werden. In der Quadient-Erhebung bestätigt gut ein Viertel der Befragten, eigene Zahlungsverpflichtungen schneller erfüllen zu können. Auf der Ausgangsseite nennen 34 % kürzere Forderungslaufzeiten durch schnellere Zustellung — Liquidität kommt früher.
Archivierung und Prüfung
Ein unveränderter strukturierter Datensatz mit Validierungsprotokoll macht aus der Betriebsprüfung eine Abfrage statt einer Grabung. Die strukturierten Bestandteile einer E-Rechnung sind acht Jahre unverändert aufzubewahren — wenn das System das ohnehin tut, entfällt die nachträgliche Beweisbeschaffung.
74 % der Unternehmen, die E-Invoicing eingeführt haben oder gerade einführen, verzeichnen bereits Kosten- oder Zeiteinsparungen. 48 % nennen ausdrücklich Kosteneinsparungen, 38 % höhere Produktivität, 33 % weniger Fehler.
Was bisher nur Großkonzerne konnten
Der Abgleich von Bestellung, Lieferung und Rechnung ohne manuellen Eingriff ist keine Erfindung von 2025. Die Großindustrie macht das seit den Achtzigern — mit EDI beziehungsweise EDIFACT.
Nur: EDI war nie ein Angebot für den Mittelstand. Es bedeutete ein Konverterprojekt, Gebühren für ein Mehrwertdienstenetz, eine bilaterale Absprache mit jedem einzelnen Geschäftspartner über Segmente und Qualifier und ein Volumen, ab dem sich das überhaupt rechnet. Wer diese Schwelle nicht erreichte, blieb beim Papier.
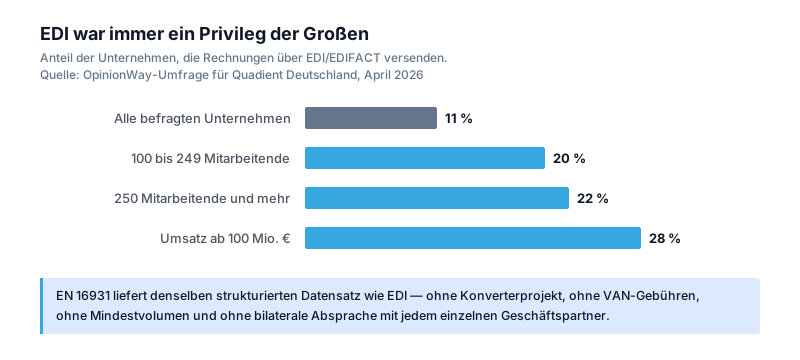
11 % über alle Befragten hinweg — aber 28 % bei Unternehmen ab 100 Mio. € Umsatz. EN 16931 ändert genau diese Zugangsfrage. Die Norm liefert denselben strukturierten Datensatz, den EDI liefert: eindeutige Felder, eindeutige Codes, maschinell auswertbar. Nur ohne das Projekt drumherum.
Kein bilaterales Mapping je Partner — das Format ist per Gesetz für alle dasselbe.
Kein VAN, kein Mindestvolumen. Eine XRechnung als E-Mail-Anhang ist genauso konform wie eine über Peppol.
Keine Investition in fünfstelliger Höhe, bevor die erste Rechnung läuft.
Was ein Konzern 1995 mit einem EDI-Projekt und einem eigenen Team erreicht hat, erreicht ein Zwölf-Personen-Betrieb 2026 mit einem HTTP-Aufruf oder einem überwachten E-Mail-Postfach. Das ist die eigentliche Nachricht hinter der Gesetzesänderung — und sie geht in der Compliance-Debatte fast vollständig unter.
Warum das auch Freelancer und Kleinbetriebe betrifft
Hier lohnt eine saubere Trennung, weil im Netz viel Halbwissen kursiert.
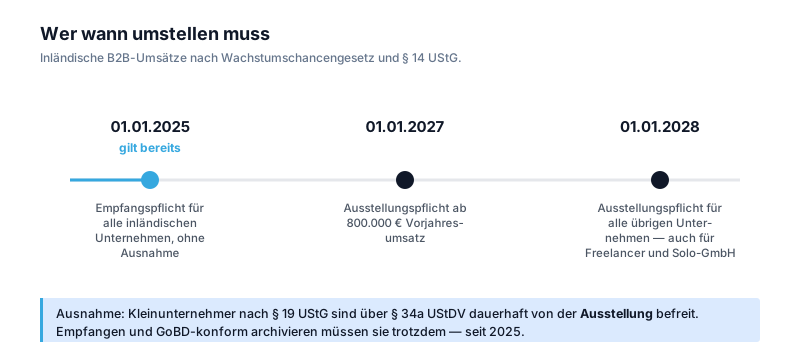
Muss jedes inländische Unternehmen E-Rechnungen empfangen, verarbeiten und GoBD-konform archivieren können. Ohne Übergangsfrist, ohne Ausnahme — auch Kleinunternehmer.
Gilt die Ausstellungspflicht für Unternehmen mit mehr als 800.000 € Vorjahresumsatz.
Gilt sie für alle übrigen. Damit endet die Schonfrist für Freelancer, Einzelunternehmen und kleine GmbHs, die regelbesteuert sind.
Die Ausnahme, die man kennen muss: Kleinunternehmer nach § 19 UStG sind über § 34a UStDV dauerhaft von der Ausstellung befreit. Sie dürfen auch nach 2028 Papier oder eine einfache PDF verschicken. Das ist eine Dauervorschrift ohne Enddatum, keine Übergangsregel. Wer aber die Kleinunternehmergrenze überschreitet oder zur Regelbesteuerung optiert hat, ist ab 2028 vollständig in der Pflicht.
Der praktische Punkt für Selbstständige ist trotzdem ein anderer, und er wirkt früher als jede Frist: Ihre Auftraggeber stellen zuerst um. Wer 2027 an einen Mittelständler oder Konzern fakturiert, dessen Kreditorenbuchhaltung inzwischen automatisiert einliest, bekommt seine PDF zunehmend zurückgewiesen oder landet in der manuellen Ausnahmebehandlung — mit entsprechendem Zahlungsverzug.
Die Skepsis ist erklärbar — und teilweise unbegründet
Bemerkenswert an der Quadient-Erhebung ist der Widerspruch im Stimmungsbild: 64 % halten die E-Rechnung für nützlich, 36 % gleichzeitig für eine unnötige Belastung. Bei der erwarteten Kostenentwicklung glauben nur 6 %, dass der Versand deutlich günstiger wird; die Mehrheit erwartet keinen Kostenvorteil oder sogar höhere Kosten.
Diese Erwartung passt nicht zu den Zahlen derer, die bereits umgestellt haben. Die wahrscheinlichste Erklärung: Wer die E-Rechnung als Formatpflicht versteht — also als „dieselbe Rechnung, nur in XML" — sieht tatsächlich nur Zusatzaufwand. Die Einsparung entsteht erst einen Schritt später, in der Verarbeitung. Wer dort nicht hinschaut, rechnet sich das Projekt systematisch schlecht.
Ein zweiter Befund erklärt die Zurückhaltung: 71 % wollen ihr bestehendes ERP behalten, 39 % setzen dafür auf die Kombination aus ERP und einer E-Rechnungsplattform. Nur 14 % denken über einen Systemwechsel nach. Das ist eine vernünftige Haltung — und genau der Weg, der die Kosten niedrig hält. Der Fehler wäre, aus der E-Rechnungspflicht ein ERP-Migrationsprojekt zu machen.
Der Nebeneffekt, mit dem niemand rechnet: Ihre Rechnungen sind heute schon falsch
Das ist der Teil, den kaum ein Anbieter vorher sagt, und er kostet in Projekten mehr Zeit als die Anbindung selbst. Eine PDF verzeiht alles. Eine strukturierte E-Rechnung verzeiht nichts. Sobald die Norm prüft, wird sichtbar, was jahrelang durchgelaufen ist.
Rundungsdifferenzen
EN 16931 rechnet nach: Summe der Positionen gegen Nettosumme, Steuerbasis je Steuersatz, Steuerbetrag, Gesamtbetrag. Ein Cent Abweichung fällt in einer PDF niemandem auf — die Validierung lehnt die Rechnung ab. Der Klassiker: Positionsbeträge werden gerundet angezeigt, aber ungerundet summiert. Oder umgekehrt.
Pflichtangaben, die im Vorsystem nie gepflegt wurden
Bestellreferenz, Steuerkategorie-Code je Position, Leitweg-ID bei öffentlichen Auftraggebern, korrekte Rechtseinheit des Empfängers, IBAN im dafür vorgesehenen Feld. In der PDF stand das als Freitext irgendwo im Kopf oder gar nicht. Die Norm will es in einem definierten Feld — und wenn das Feld im ERP nicht existiert, ist das kein Formatproblem, sondern ein Stammdaten- und Prozessthema.
Fehlende oder unbrauchbare Empfängeradressen
In nahezu jedem Debitorenstamm fehlt für einen erheblichen Teil der Kunden eine belastbare Adresse für den Rechnungsversand. Wie man das eindampft, ohne 30.000 Kunden anzuschreiben, steht in einem eigenen Beitrag.
Eingangsrechnungen, die formal fehlerhaft sind
Die Empfangspflicht gilt seit 2025. Das heißt nicht, dass alles, was ankommt, korrekt ist. Wer eine fehlerhafte E-Rechnung ungeprüft bucht, trägt das Risiko beim Vorsteuerabzug selbst — und merkt es im Zweifel erst in der Betriebsprüfung. Bei strukturierten Daten läuft die Prüfung automatisch: jede eingehende Rechnung gegen EN 16931 und die aktuellen KoSIT-Regeln geprüft, mit konkretem Fehlercode statt Bauchgefühl.
Das klingt nach Zusatzarbeit, und die ersten Wochen ist es das auch. Der Effekt danach ist genau der, für den man die Umstellung macht: Fehler werden vor dem Versand gefunden, nicht nach der Mahnung. Und Sie erfahren beim Aufräumen mehr über Ihre eigenen Prozesse als in jedem Audit.
Und was ist mit dem Aufwand?
Ehrlich bleiben hilft der Argumentation mehr als jede Einsparungsprognose:
Stammdaten reparieren sich nicht von selbst. Sind Ihre Debitoren- und Kreditorenstammdaten unsauber, macht die Umstellung die Unordnung maschinenlesbar. Die meisten Projekte, die über Budget laufen, tun das wegen Stammdaten — nicht wegen der Technik.
Ausnahmen brauchen weiterhin Menschen. Gutschriften, Teillieferungen, Anzahlungs- und Schlussrechnungsketten, strittige Positionen. Automatisiert werden die 80 %, die langweilig sind. Die restlichen 20 % landen weiter auf einem Schreibtisch.
Die ersten Monate kosten mehr, nicht weniger. Parallelbetrieb, abgelehnte Rechnungen von Lieferanten mit falschem Format, Lernkurve bei den Fehlercodes. Wer Einsparungen ab Monat eins verspricht, verkauft etwas.
Die Einsparung ist zunächst Kapazität, nicht Bargeld. Zwei Personen, die 60 % weniger Zeit mit Rechnungserfassung verbringen, erzeugen keinen Scheck. Sie erzeugen Zeit für etwas anderes. In wachsenden Betrieben ist der echte Effekt, die dritte Stelle nicht zu besetzen.
Die Norm bewegt sich weiter. Mit EN 16931-1:2026 und XRechnung 4.0 kommt 2027 eine Fassung ohne vollständige Rückwärtskompatibilität zu 3.x. Wer heute eine Eigenlösung baut, baut auch die Pflege dieser Änderung mit ein.
Der pragmatische Einstieg
Die Umstellung muss kein Projekt sein, das ein Jahr bindet. Es gibt drei Wege, und sie unterscheiden sich vor allem darin, wie viel Technik im Haus vorhanden ist. Alle drei bieten wir bei rechnungsapi.de an — Sie müssen sich also nicht vorab festlegen und können später wechseln, ohne den Anbieter zu wechseln.
E-Mail-Workflow — ohne eine Zeile Code
Sie senden Ihre bestehende Rechnungs-PDF an eine Adresse, zurück kommt eine konforme ZUGFeRD-Datei, auf Wunsch direkt an Ihren Kunden versendet. Der Weg für Betriebe, deren Fakturierung in Word, Excel, Access oder einem Altsystem ohne Schnittstelle liegt — und der naheliegende Weg für Freelancer.
n8n, Make oder Zapier — Low-Code
Ein Trigger im Rechnungsausgang, ein Aufruf der API, fertig. Sinnvoll, wenn ohnehin schon automatisiert wird. Bei der Modellierung der Workflows unterstützen wir — das ist unser Tagesgeschäft.
REST API — für Entwicklerinnen und Entwickler
POST mit JSON, zurück kommt gültige XRechnung oder ZUGFeRD/Factur-X als PDF/A-3. Das Layout bleibt Ihr Layout; die maschinenlesbaren Daten stecken sauber nach EN 16931 darin. Die API-Dokumentation ist offen einsehbar, inklusive Postman-Sammlung und Spielwiese. Dieser Weg setzt jemanden voraus, der die Anbindung baut — das sagen wir bewusst dazu, statt „ganz ohne IT“ zu versprechen.
Und danach hört es nicht auf. Die konforme Rechnung ist der Einstieg, nicht das Ziel. Über dieselbe API laufen die Schritte, an denen die eigentliche Einsparung hängt:
Validierung eingehender Rechnungen gegen EN 16931 und die KoSIT-Regeln, bevor gebucht wird
Auslesen der strukturierten Daten aus ZUGFeRD und XRechnung als JSON — die Grundlage für den automatischen Abgleich mit Bestellung und Lieferschein
Konvertierung und KI-gestützte Belegerkennung für bestehende PDF-Rechnungen aus Altsystemen
Versand direkt aus dem Aufruf heraus, mit Kopie an Ihr eigenes Postfach und an den Steuerberater
Fazit
Die E-Rechnung ist als Compliance-Thema gestartet und wird überwiegend als solches behandelt. Rechnerisch ist sie etwas anderes: der erste Zugang für kleine und mittlere Unternehmen zu einer Automatisierung, die bisher an Investitionshöhe und Partnerabstimmung gescheitert ist.
Wer sie als Pflichtübung abarbeitet, zahlt den Aufwand und bekommt ein XML. Wer sie als Anlass nimmt, Erfassung, Abgleich und Freigabe neu zu schneiden, holt sich zwei Drittel der Verarbeitungskosten je Beleg zurück — und zwar dauerhaft. Die Frist ist ohnehin gesetzt. Die Frage ist nur, ob Sie dafür etwas bekommen.
Konform werden und Kosten senken — in einem Schritt
rechnungsapi.de erzeugt XRechnung und ZUGFeRD aus Ihren Rechnungsdaten, validiert eingehende Belege gegen EN 16931 und versendet direkt per E-Mail — auf deutschen Servern, DSGVO-konform, ohne Systemwechsel. 15 Minuten unverbindlich sprechen:
Verwandte Beiträge
Accounts Receivable & E-Rechnung: Automatisierung im Rechnungsausgang
Ausgangsrechnungsprozess mit XRechnung und ZUGFeRD — Validierung, Versand und KI-gestütztes Zahlungsmatching.
E-Rechnung ROI: Was die Umstellung wirklich kostet
Stolperfallen, Kosten-Nutzen-Analyse, ESG-Vorteile und 9 häufige Probleme aus 150+ Umsetzungsprojekten.
Fehlende E-Mail-Adressen im Debitorenstamm
In vier Schritten von 30.000 Stammsätzen zur Arbeitsliste von wenigen hundert relevanten Gegenparteien.
XRechnung oder ZUGFeRD? Der ehrliche Vergleich
Hybridformat vs. reines XML — wann was und warum über 90 % im B2B auf ZUGFeRD setzen.
Rechtlicher Hinweis: Dieser Beitrag gibt den Stand vom 18.09.2026 wieder und ersetzt keine steuerliche Beratung. Ob und ab wann Ihre Umsätze der E-Rechnungspflicht unterliegen, klären Sie mit Ihrem Steuerberater. Grundlagen: § 14 UStG, § 19 UStG, § 34a UStDV, Wachstumschancengesetz, BMF-Schreiben zur E-Rechnung, EN 16931.